
Tiêu chuẩn ESG là gì? Bộ chỉ số đánh giá & lộ trình thực thi
Được viết bởi Đội ngũ kỹ sư điện mặt trời DAT Group | Ngày: 09/11/2026
Mục lục bài viết
- 1. Tiêu chuẩn ESG là gì? Bộ chỉ số đánh giá & lộ trình thực thi
- 2. Tiêu chuẩn ESG là gì?
- 3. 3 trụ cột cốt lõi của bộ tiêu chuẩn ESG
- 3.1. 1. Trụ cột Môi trường (Environmental)
- 3.2. 2. Trụ cột Xã hội (Social)
- 3.3. 3. Trụ cột Quản trị (Governance)
- 4. 4 khung tiêu chuẩn báo cáo ESG quốc tế và pháp lý tại Việt Nam
- 4.1. 1. Bộ tiêu chuẩn báo cáo phát triển bền vững toàn cầu GRI Standards
- 4.2. 2. Khung công bố thông tin tài chính liên quan đến khí hậu TCFD
- 4.3. 3. Cơ chế điều chỉnh biên giới carbon CBAM tác động đến hàng xuất khẩu EU
- 4.4. 4. Khung pháp lý kiểm kê khí nhà kính và lộ trình Net Zero 2050 tại Việt Nam
- 5. Bảng phân loại 3 phạm vi phát thải Scope 1, Scope 2, Scope 3 theo GHG Protocol
- 6. Vai trò của điện mặt trời và BESS trong việc hiện thực hóa tiêu chuẩn ESG
- 6.1. Cắt giảm trực tiếp phát thải khí nhà kính Scope 2 tại nhà máy sản xuất
- 6.2. Tạo lập chứng chỉ năng lượng tái tạo quốc tế I-REC nâng hạng hồ sơ ESG
- 6.3. Nâng cao năng lực cạnh tranh chuỗi cung ứng toàn cầu và tiếp cận tín dụng xanh
- 7. 5 bước thực thi chuyển đổi xanh đạt chuẩn ESG cho doanh nghiệp
- 7.1. Bước 1: Khởi động kiểm kê khí nhà kính và đánh giá tính trọng yếu
- 7.2. Bước 2: Xây dựng mục tiêu cắt giảm phát thải và lộ trình Net Zero
- 7.3. Bước 3: Đầu tư hạ tầng điện mặt trời áp mái và hệ thống lưu trữ BESS
- 7.4. Bước 4: Số hóa dữ liệu đo đạc năng lượng và thẩm định cấp chứng chỉ I-REC
- 7.5. Bước 5: Lập báo cáo ESG độc lập và thực hiện kiểm toán bên thứ ba
- 8. Câu hỏi thường gặp về tiêu chuẩn ESG
- 8.1. Doanh nghiệp vừa và nhỏ (SME) có bắt buộc phải áp dụng tiêu chuẩn ESG không?
- 8.2. Báo cáo ESG khác biệt như thế nào so với báo cáo tài chính truyền thống?
- 8.3. Chi phí đầu tư cho chuyển đổi ESG có thể thu hồi thông qua những kênh nào?
Tiêu chuẩn ESG là bộ ba chuẩn mực gồm Môi trường (Environmental), Xã hội (Social) và Quản trị (Governance) dùng để đo lường mức độ phát triển bền vững và các tác động phi tài chính của một doanh nghiệp.
Bài viết này được đội ngũ chuyên gia kỹ thuật DAT Group phân tích chuyên sâu nhằm cung cấp bức tranh toàn cảnh về các trụ cột ESG, khung pháp lý kiểm kê khí nhà kính và lộ trình chuyển đổi xanh thực tế cho các doanh nghiệp.
Tiêu chuẩn ESG là gì?
Tiêu chuẩn ESG là tập hợp bộ khung gồm 3 tiêu chuẩn cốt lõi dùng để đánh giá và đo lường định hướng, mức độ thực hành phát triển bền vững cũng như trách nhiệm xã hội của một doanh nghiệp.
Thuật ngữ này được viết tắt từ ba chữ cái đầu tiên của: Environmental (Môi trường), Social (Xã hội) và Governance (Quản trị doanh nghiệp). Điểm số ESG càng cao chứng tỏ doanh nghiệp vận hành và quản trị rủi ro càng tốt.
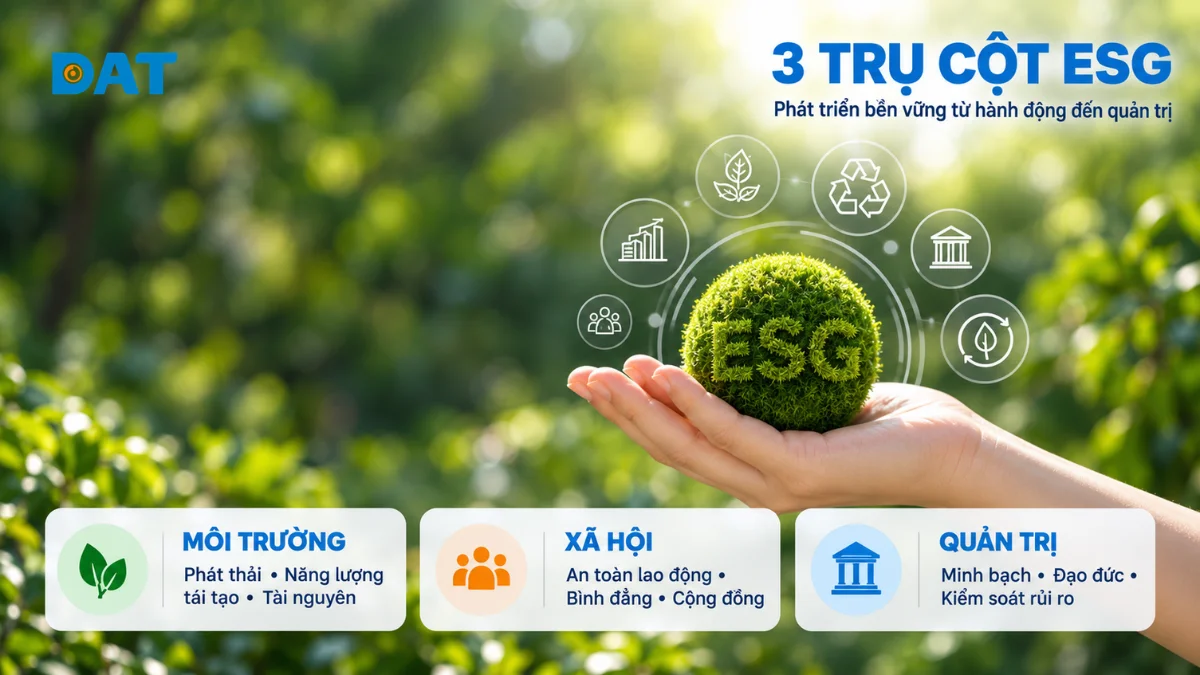
3 trụ cột cốt lõi của bộ tiêu chuẩn ESG
1. Trụ cột Môi trường (Environmental)
Trụ cột Môi trường tập trung đo lường mức độ ảnh hưởng của hoạt động sản xuất, vận hành doanh nghiệp đối với môi trường tự nhiên và mức độ sẵn sàng ứng phó với biến đổi khí hậu. Đây là trụ cột nhận được sự quan tâm lớn nhất trong bối cảnh các cam kết giảm phát thải ròng bằng không (Net Zero) đang được thúc đẩy quyết liệt trên toàn cầu.
Các chỉ tiêu đo lường trọng yếu trong trụ cột Môi trường bao gồm:
-
Tổng phát thải khí nhà kính (GHG) quy đổi theo đơn vị tấn CO2 tương đương (tCO2e), bao gồm cả phát thải trực tiếp và phát thải gián tiếp từ việc sử dụng điện năng.
-
Tỷ lệ năng lượng tái tạo (điện mặt trời, điện gió, sinh khối) được tích hợp trong cơ cấu năng lượng tiêu thụ tại chỗ.
-
Hiệu suất sử dụng tài nguyên thiên nhiên, cường độ tiêu thụ năng lượng trên một đơn vị sản phẩm và mức độ tiết kiệm điện năng.
-
Quy trình quản lý nguồn nước, tỷ lệ tái tuần hoàn nước thải công nghiệp và công tác kiểm soát ô nhiễm nguồn nước.
-
Quản lý chất thải rắn, tỷ lệ thu hồi tái chế phế liệu và nỗ lực loại bỏ chất thải độc hại ra môi trường tự nhiên.
2. Trụ cột Xã hội (Social)
Trụ cột Xã hội xem xét cách thức doanh nghiệp xây dựng và quản trị các mối quan hệ với nguồn nhân lực nội bộ, khách hàng, nhà cung ứng và cộng đồng cư dân nơi doanh nghiệp đặt cơ sở sản xuất. Một môi trường làm việc công bằng, an toàn và gắn kết là nền tảng cốt lõi duy trì sự ổn định vận hành và giữ chân nhân tài chất lượng cao.
Các phương diện cốt lõi cấu thành nên trụ cột Xã hội bao gồm:
-
An toàn vệ sinh lao động (OHS): Tỷ lệ tai nạn lao động, trang bị bảo hộ đạt chuẩn, điều kiện thông gió ánh sáng tại xưởng và các chương trình chăm sóc sức khỏe định kỳ cho cán bộ công nhân viên.
-
Bình đẳng giới và đa dạng hóa lực lượng lao động: Đảm bảo cơ hội phát triển đồng đều, không phân biệt đối xử về giới tính, độ tuổi hay tôn giáo trong tuyển dụng và bổ nhiệm lãnh đạo.
-
Tiêu chuẩn phúc lợi và đãi ngộ: Mức lương thỏa đáng, chế độ bảo hiểm đầy đủ, thời gian làm việc và nghỉ ngơi hợp lý theo luật định và các công ước quốc tế của Tổ chức Lao động Quốc tế (ILO).
-
Trách nhiệm với cộng đồng: Các hoạt động tài trợ giáo dục, phát triển cơ sở hạ tầng địa phương, hỗ trợ các vùng khó khăn và các chiến dịch an sinh xã hội bền vững.
3. Trụ cột Quản trị (Governance)
Trụ cột Quản trị đánh giá hệ thống quy tắc, quy trình và cơ chế kiểm soát được thiết lập để điều hành doanh nghiệp một cách minh bạch, đạo đức và bảo vệ quyền lợi hợp pháp của tất cả các bên liên quan (cổ đông, người lao động, khách hàng và cơ quan quản lý).
Những tiêu chí quản trị then chốt được các đơn vị xếp hạng ESG xem xét bao gồm:
-
Cấu trúc và tính độc lập của Hội đồng quản trị: Tỷ lệ thành viên độc lập, sự tách bạch rõ ràng giữa vai trò của Chủ tịch Hội đồng quản trị và Tổng Giám đốc điều hành (CEO).
-
Tính minh bạch và chính xác của báo cáo tài chính: Việc tuân thủ chuẩn mực kế toán, công bố thông tin định kỳ đúng hạn và có sự kiểm toán độc lập bởi các hãng kiểm toán uy tín.
-
Đạo đức kinh doanh và phòng chống tham nhũng: Xây dựng bộ quy tắc ứng xử nội bộ nghiêm ngặt, cơ chế tố giác tiêu cực (Whistleblowing) an toàn và chính sách không khoan nhượng với hối lộ, rửa tiền hay gian lận thương mại.
-
Bảo vệ quyền của cổ đông thiểu số và quản trị rủi ro: Cơ chế lấy ý kiến minh bạch trong đại hội đồng cổ đông, hệ thống kiểm soát nội bộ và quy trình ứng phó rủi ro an ninh mạng, gián đoạn chuỗi cung ứng.
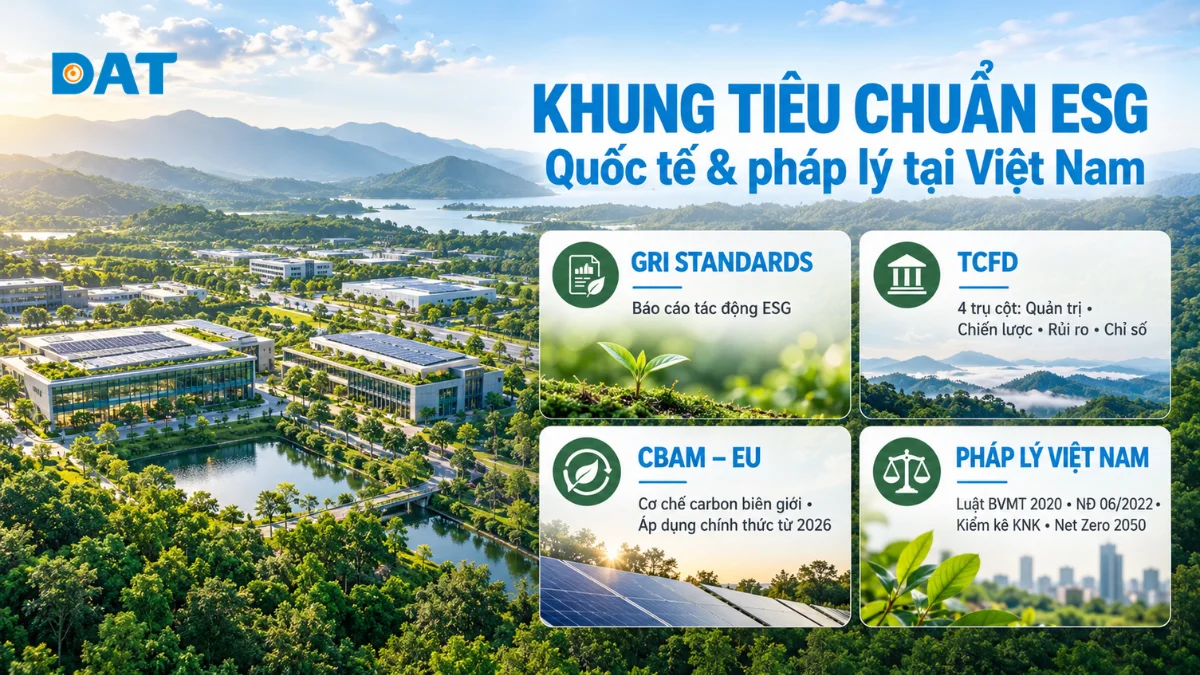
4 khung tiêu chuẩn báo cáo ESG quốc tế và pháp lý tại Việt Nam
1. Bộ tiêu chuẩn báo cáo phát triển bền vững toàn cầu GRI Standards
Bộ tiêu chuẩn GRI (Global Reporting Initiative) là khung báo cáo phát triển bền vững phổ biến và được thừa nhận rộng rãi nhất thế giới hiện nay. Hơn 80% các tập đoàn trong danh sách Fortune Global 500 và hầu hết các doanh nghiệp niêm phong lớn tại Việt Nam đều sử dụng GRI để lập báo cáo ESG thường niên.
Hệ thống tiêu chuẩn GRI được thiết kế theo cấu trúc mô-đun linh hoạt, chia thành 3 nhóm chính:
-
Tiêu chuẩn chung (Universal Standards - GRI 1, GRI 2, GRI 3): Quy định các nguyên tắc báo cáo căn bản, thông tin chung về tổ chức quản trị và phương pháp xác định các chủ đề trọng yếu (Material Topics).
-
Tiêu chuẩn theo ngành (Sector Standards): Cung cấp các chỉ số đặc thù cho từng lĩnh vực sản xuất như dệt may, năng lượng, nông nghiệp, sản xuất công nghiệp nặng.
-
Tiêu chuẩn theo chủ đề (Topic Standards): Bao gồm các chỉ số cụ thể về từng khía cạnh kinh tế (GRI 200), môi trường (GRI 300) và xã hội (GRI 400), cho phép doanh nghiệp đo lường chính xác các chỉ số như lượng điện tiêu thụ, khối lượng khí phát thải hay tỷ lệ nhân sự biến động.
2. Khung công bố thông tin tài chính liên quan đến khí hậu TCFD
Khung TCFD (Task Force on Climate-related Financial Disclosures) được thành lập bởi Hội đồng Ổn định Tài chính (FSB) nhằm giúp các nhà đầu tư và tổ chức tín dụng hiểu rõ các rủi ro và cơ hội tài chính mà biến đổi khí hậu tác động lên doanh nghiệp.
Khác với GRI tập trung vào tác động của doanh nghiệp ra xã hội, TCFD xem xét theo chiều ngược lại: Biến đổi khí hậu ảnh hưởng thế nào đến dòng tiền và bảng cân đối kế toán của doanh nghiệp. Khung TCFD cấu trúc theo 4 trụ cột cốt lõi:
-
Quản trị (Governance): Giám sát của Hội đồng quản trị đối với các rủi ro và cơ hội khí hậu.
-
Chiến lược (Strategy): Đánh giá tác động thực tế của biến đổi khí hậu lên chiến lược kinh doanh và kế hoạch tài chính dưới nhiều kịch bản nhiệt độ khác nhau (kịch bản 1.5°C hoặc 2°C).
-
Quản lý rủi ro (Risk Management): Quy trình nhận diện, đánh giá và tích hợp rủi ro khí hậu vào hệ thống quản lý rủi ro chung của doanh nghiệp.
-
Chỉ số và mục tiêu (Metrics and Targets): Các thước đo cụ thể về phát thải Scope 1, Scope 2, Scope 3 và lộ trình cắt giảm phát thải theo mốc thời gian cụ thể.
3. Cơ chế điều chỉnh biên giới carbon CBAM tác động đến hàng xuất khẩu EU
Cơ chế điều chỉnh biên giới carbon CBAM (Carbon Border Adjustment Mechanism) của Liên minh Châu Âu (EU) là một chính sách thương mại mang tính bước ngoặt, buộc các nhà xuất khẩu từ các quốc gia bên ngoài vào thị trường EU phải trả một mức thuế tương đương với giá phát thải carbon nội khối EU (thông qua hệ thống ETS).
CBAM áp dụng thí điểm từ tháng 10 năm 2023 và chính thức thu phí từ ngày 1 tháng 1 năm 2026 đối với các ngành công nghiệp thâm dụng năng lượng và phát thải cao gồm: sắt thép, nhôm, xi măng, phân bón, điện và hydrogen.
4. Khung pháp lý kiểm kê khí nhà kính và lộ trình Net Zero 2050 tại Việt Nam
Tại Việt Nam, tiến trình chuyển dịch xanh đã được luật hóa với các mốc thời gian và chế tài rõ ràng, khởi đầu từ Luật Bảo vệ Môi trường năm 2020:
-
Nghị định 06/2022/NĐ-CP: Quy định chi tiết về giảm nhẹ phát thải khí nhà kính, bảo vệ tầng ozon và thiết lập lộ trình phát triển thị trường carbon trong nước.
-
Quyết định 01/2022/QĐ-TTg và Quyết định 13/2024/QĐ-TTg của Thủ tướng Chính phủ: Ban hành danh mục gần 2,000 cơ sở phát thải khí nhà kính lớn (có mức tiêu thụ năng lượng hàng năm từ 1,000 TOE tương đương khoảng 6,000,000 kWh điện trở lên) bắt buộc phải thực hiện kiểm kê khí nhà kính định kỳ và xây dựng kế hoạch giảm nhẹ phát thải từ năm 2025.
-
Thông tư 96/2020/TT-BTC của Bộ Tài chính: Yêu cầu các công ty đại chúng niêm yết trên sàn chứng khoán bắt buộc phải công bố báo cáo về phát triển bền vững và thông tin ESG trong Báo cáo thường niên.
Bảng phân loại 3 phạm vi phát thải Scope 1, Scope 2, Scope 3 theo GHG Protocol
|
Phạm vi phát thải |
Định nghĩa bản chất |
Nguồn phát thải điển hình trong doanh nghiệp |
Giải pháp giảm thiểu trọng tâm |
Mức độ kiểm soát & Tác động ESG |
|
Scope 1 |
Lượng khí nhà kính phát thải trực tiếp từ các nguồn thuộc sở hữu hoặc do doanh nghiệp kiểm soát vận hành tại cơ sở. |
Đốt nhiên liệu trong lò hơi công nghiệp, khí đốt cho máy phát điện diesel, rò rỉ môi chất lạnh từ hệ thống điều hòa HVAC, khí thải xe tải đội xe nội bộ. |
Chuyển đổi từ lò đốt than/dầu sang lò hơi điện, điện khí hóa đội xe vận tải nội bộ, bảo dưỡng chống rò rỉ gas lạnh định kỳ. |
Doanh nghiệp kiểm soát 100% về mặt công nghệ và quản lý vận hành trực tiếp. |
|
Scope 2 |
Lượng khí nhà kính phát sinh gián tiếp từ quá trình sản xuất điện năng, hơi nước, nhiệt năng mà doanh nghiệp mua ngoài từ lưới điện. |
Điện năng thương phẩm tiêu thụ hàng tháng mua từ lưới điện quốc gia (EVN) cho dây chuyền sản xuất máy móc, xưởng dệt may, kho lạnh, chiếu sáng. |
Lắp đặt hệ thống điện mặt trời mái nhà tự sản tự tiêu kết hợp hệ thống lưu trữ pin BESS; mua chứng chỉ năng lượng tái tạo I-REC. |
Kiểm soát trực tiếp qua quyết định chuyển đổi nguồn điện xanh; có thể giảm ngay từ 30% đến 60% tổng lượng phát thải của nhà máy. |
|
Scope 3 |
Tất cả các phát thải gián tiếp khác phát sinh trong toàn bộ chuỗi giá trị đầu vào và đầu ra của doanh nghiệp. |
Phát thải từ quá trình khai thác nguyên vật liệu đầu vào của nhà cung cấp, vận chuyển logistics bên thứ ba, đi lại công tác của nhân viên, sử dụng sản phẩm sau bán hàng. |
Lựa chọn các nhà cung ứng đạt chuẩn ESG, tối ưu hóa tuyến đường logistics, áp dụng thiết kế sản phẩm tuần hoàn dễ tháo dỡ tái chế. |
Nằm ngoài quyền kiểm soát vận hành trực tiếp của doanh nghiệp, đòi hỏi sự hợp tác đa bên phức tạp nhất. |
Vai trò của điện mặt trời và BESS trong việc hiện thực hóa tiêu chuẩn ESG
Cắt giảm trực tiếp phát thải khí nhà kính Scope 2 tại nhà máy sản xuất
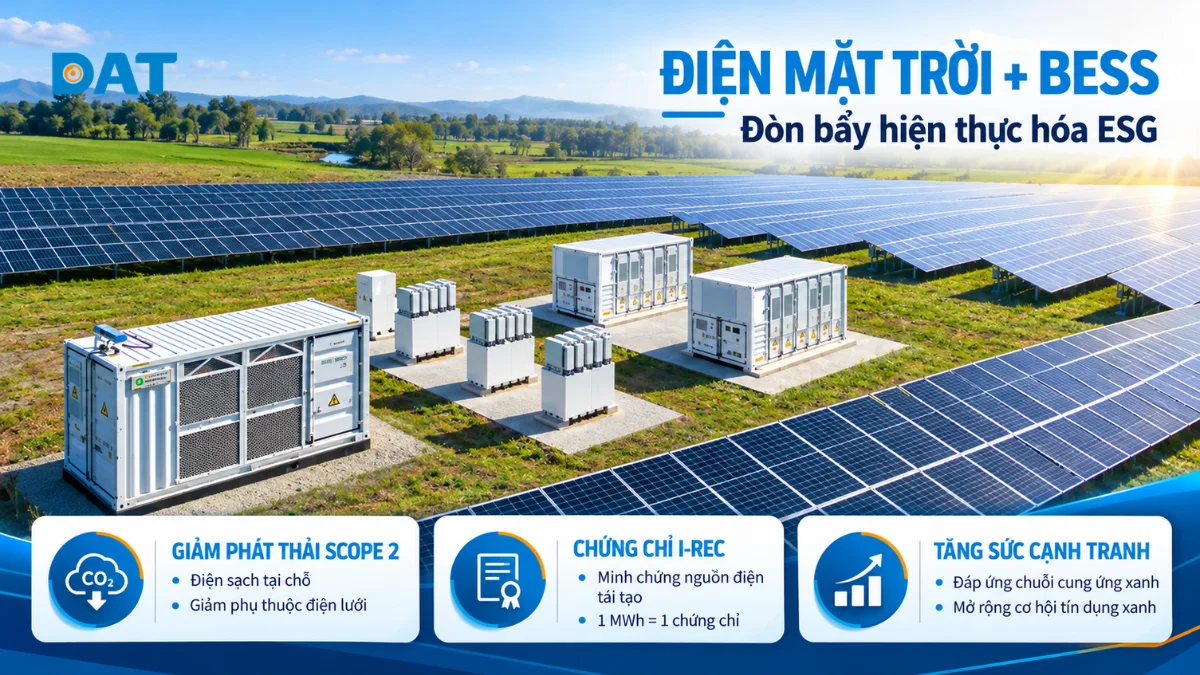
Hệ thống điện mặt trời mái nhà công nghiệp biến đổi trực tiếp bức xạ quang năng từ mặt trời thành dòng điện sạch phục vụ phụ tải sản xuất ban ngày, hoàn toàn không phát sinh bất kỳ khí thải độc hại hay khí nhà kính nào trong quá trình vận hành.
Mỗi kilowatt giờ (kWh) điện mặt trời được tạo ra và tiêu thụ tại chỗ sẽ thay thế trực tiếp một kWh điện nhận từ lưới điện than của EVN. Ví dụ, một hệ thống điện mặt trời áp mái quy mô 1,000 kWp trang bị các tấm pin mặt trời hiệu suất cao LONGi Solar lắp đặt trên mái nhà xưởng tại Bình Dương hoặc Đồng Nai có thể tạo ra sản lượng trung bình khoảng 1,350,000 kWh điện sạch mỗi năm.
Tạo lập chứng chỉ năng lượng tái tạo quốc tế I-REC nâng hạng hồ sơ ESG
Đối với các thị trường nhập khẩu khắt khe hoặc các thương hiệu mẹ toàn cầu (như Apple, Nike, Samsung, Walmart), việc tuyên bố sử dụng điện sạch bắt buộc phải đi kèm với bằng chứng pháp lý có thể truy xuất nguồn gốc nguồn năng lượng độc lập.
Chứng chỉ năng lượng tái tạo quốc tế I-REC (International Renewable Energy Certificate) chính là bằng chứng xác thực toàn cầu đại diện cho việc một MWh (1,000 kWh) điện sạch đã được sản xuất từ nguồn năng lượng tái tạo xác định.
Doanh nghiệp có thể sử dụng các chứng chỉ này để nộp báo cáo kiểm kê phát thải, bù trừ lượng khí thải nhà kính bắt buộc hoặc chuyển giao cho đối tác mua hàng quốc tế để đáp ứng các tiêu chuẩn chuỗi cung ứng xanh khắt khe.
Nâng cao năng lực cạnh tranh chuỗi cung ứng toàn cầu và tiếp cận tín dụng xanh
Thứ nhất, bảo vệ các hợp đồng gia công xuất khẩu dài hạn. Hiện nay, nhiều tập đoàn đa quốc gia đã áp dụng chính sách loại bỏ các nhà cung cấp phụ trợ (Tier 1, Tier 2) nếu không đạt chuẩn tỷ lệ sử dụng năng lượng xanh tối thiểu từ 30% đến 50%. Doanh nghiệp đạt chuẩn ESG với hạ tầng điện mặt trời tại chỗ sẽ duy trì được vị thế ưu tiên, tránh bị thanh trừng khỏi chuỗi cung ứng toàn cầu.
Thứ hai, tiếp cận nguồn vốn rẻ thông qua tín dụng xanh (Green Credit) và trái phiếu xanh (Green Bond). Các ngân hàng thương mại lớn tại Việt Nam và các định chế tài chính quốc tế (như IFC, ADB, HSBC) đang phân bổ các gói tài trợ vốn hàng tỷ USD với lãi suất ưu đãi thấp hơn từ 1% đến 2.5% so với lãi suất thông thường cho các doanh nghiệp có dự án đạt tiêu chuẩn ESG cao.
5 bước thực thi chuyển đổi xanh đạt chuẩn ESG cho doanh nghiệp
Bước 1: Khởi động kiểm kê khí nhà kính và đánh giá tính trọng yếu
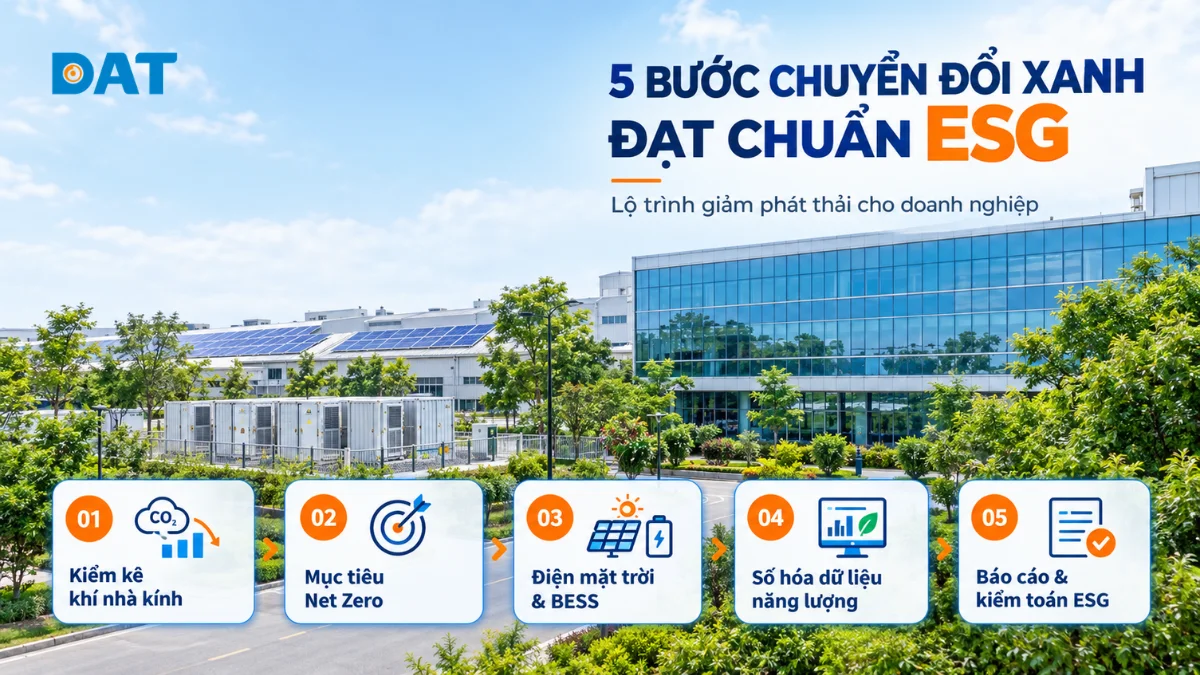
Ban lãnh đạo doanh nghiệp thành lập ban điều hành ESG chuyên trách, tiến hành thu thập toàn bộ dữ liệu tiêu thụ nhiên liệu (dầu diesel, khí gas, than đá) và hóa đơn điện năng tiêu thụ từ lưới điện trong 3 năm gần nhất. Áp dụng các công thức tính toán theo tiêu chuẩn ISO 14064-1 hoặc hướng dẫn của Bộ Tài nguyên và Môi trường.
Bước 2: Xây dựng mục tiêu cắt giảm phát thải và lộ trình Net Zero
Dựa trên kết quả kiểm kê hiện trạng, doanh nghiệp thiết lập mục tiêu giảm phát thải cụ thể theo từng giai đoạn (ví dụ: cắt giảm 25% phát thải carbon vào năm 2030 và tiến tới Net Zero vào năm 2050 theo cam kết quốc gia). Phân rã mục tiêu này thành các chỉ số hành động đo lường được (KPI) cho từng bộ phận sản xuất, kho vận và hành chính văn phòng.
Bước 3: Đầu tư hạ tầng điện mặt trời áp mái và hệ thống lưu trữ BESS
Đây là bước hành động kỹ thuật cốt lõi mang lại hiệu quả cắt giảm phát thải trực tiếp tức thì. Doanh nghiệp phối hợp cùng đơn vị kỹ thuật có năng lực sâu rộng như DAT Group để tiến hành khảo sát kết cấu mái nhà xưởng, đo đạc biểu đồ phụ tải và thiết kế hệ thống điện mặt trời mái nhà tối ưu.
Bước 4: Số hóa dữ liệu đo đạc năng lượng và thẩm định cấp chứng chỉ I-REC
Trang bị hệ thống giám sát năng lượng thông minh EMS và hệ thống thu thập dữ liệu SCADA kết nối đồng hồ đo đếm điện tử đa năng chuẩn xác. Dữ liệu sản lượng điện xanh sản xuất từ dàn pin và lượng điện tiêu thụ của nhà máy được số hóa liên tục theo thời gian thực trên nền tảng đám mây, đảm bảo tính minh bạch, toàn vẹn và không thể làm giả.
Bước 5: Lập báo cáo ESG độc lập và thực hiện kiểm toán bên thứ ba
Tổng hợp toàn bộ dữ liệu quản trị, môi trường và xã hội để soạn thảo Báo cáo phát triển bền vững theo khung chuẩn quốc tế GRI hoặc TCFD. Lựa chọn một đơn vị kiểm toán và chứng nhận độc lập (như SGS, TÜV SÜD, Bureau Veritas hoặc DNV) để tiến hành thẩm tra, xác minh tính xác thực của dữ liệu phát thải (Third-party Verification).
Câu hỏi thường gặp về tiêu chuẩn ESG
Doanh nghiệp vừa và nhỏ (SME) có bắt buộc phải áp dụng tiêu chuẩn ESG không?
Doanh nghiệp vừa và nhỏ (SME) tại Việt Nam hiện chưa bắt buộc phải lập báo cáo ESG theo luật định, nhưng đang chịu áp lực gián tiếp rất lớn từ thị trường và các đối tác thương mại quốc tế.
Báo cáo ESG khác biệt như thế nào so với báo cáo tài chính truyền thống?
Báo cáo ESG (Môi trường, Xã hội, Quản trị) khác báo cáo tài chính truyền thống ở việc đo lường các giá trị phi tài chính (như lượng phát thải, điều kiện lao động, đạo đức quản trị) thay vì chỉ tập trung vào các con số kế toán, lợi nhuận và dòng tiền trong quá khứ. Báo cáo ESG hướng đến sự bền vững dài hạn và rủi ro tương lai.
Chi phí đầu tư cho chuyển đổi ESG có thể thu hồi thông qua những kênh nào?
Chi phí đầu tư cho chuyển đổi ESG (Môi trường, Xã hội và Quản trị) có thể thu hồi thông qua việc tiết kiệm chi phí vận hành (nhờ tối ưu năng lượng và nguyên liệu), tiếp cận nguồn vốn xanh lãi suất ưu đãi, mở rộng thị trường xuất khẩu (như đáp ứng chuẩn CBAM của EU) và nâng cao giá trị thương hiệu để thu hút nhà đầu tư.
Thông tin doanh nghiệp:
Tên thương hiệu: DAT Group
Tên đầy đủ: Công ty Cổ phần Tập đoàn DAT
Mã số thuế: 0304239914
Website: datgroup.com.vn
Website trực thuộc: https://datuniversal.com/
Lĩnh vực trọng tâm: Giải pháp điện năng lượng mặt trời cho hộ gia đình, đối tác lắp đặt và các hệ thống năng lượng xanh
Phạm vi phục vụ: Toàn Việt Nam
Email: info@datgroup.com.vn
Trụ sở chính DAT Group tại TP.HCM:
Địa chỉ: 12 Đông Hưng Thuận 10, Phường Đông Hưng Thuận, Hồ Chí Minh
Hotline: (+84) 283 715 7567
Chi nhánh DAT Group tại Hà Nội:
Địa chỉ: Lô 05-10A, KCN Hoàng Mai, Hoàng Mai, Hà Nội
Hotline: (+84) 243 252 5000
Chi nhánh DAT Group tại Cần Thơ:
Địa chỉ: 45-47 Bùi Quang Trinh, Hưng Phú, TP. Cần Thơ
Hotline: (+84) 292 3917137
(0 lượt đánh giá - 0/5)